
2026年上半年,我国入境外国人达2291.4万人次,同比增长20.4%,免签入境占77.7%,平均每天超过12万人;与此同时,中国对外直接投资流量连续多年位居全球前列,数万家企业在海外设立分支机构。人的双向流动,带来对更便捷、多元的个人跨境金融服务需求。
作为具有领先全球化优势的中资银行,近年来,中国银行正在以服务方式和服务理念转变,重塑一套从“走进来”到“走出去”再到“双向配置”的全链条个人跨境金融服务体系,回应这场前所未有的“双向奔赴”。
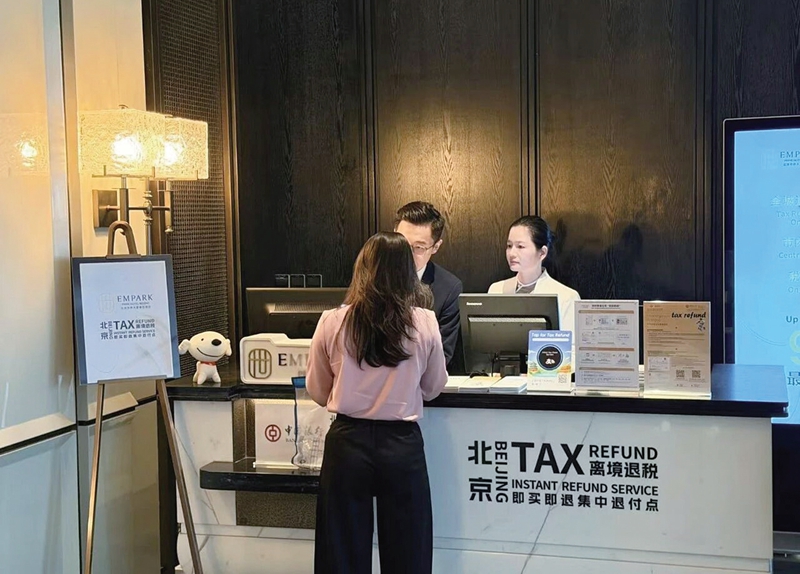
在北京酒店集中退付点,境外旅客正在办理离境退税业务。
用SIM卡绕过陌生的支付方式
2026年春天,来自德国的托比亚斯第二次来到北京。
上一次是三年前,他刚落地就差点崩溃:预约网约车的平台关联不了外卡,ATM机前排着长队,便利店老板对他掏出的现钞直摆手……三年后再来,飞机落地,他直接在到达大厅的支付服务中心领了一张小小的SIM卡,插进手机便有了网络信号,能打电话,能乘地铁,用手机碰一下POS机还能付钱。
出乎意料的是,这张SIM卡是由中国银行这家金融机构牵头推出的。
从口岸入境后的“首公里”是直观感知一个国家的第一窗口,但往往也是外国人难以避免地碰到支付问题的地方。
目前,绝大多数国家仍是卡基支付主导地区,他们更习惯使用银行卡或现金,可以接受PayPal作为支付通道,但鲜少有人会用到在我国已极其普遍的移动支付方式。对于外国来宾特别是短期旅行者或商务人士而言,他们不会因在我国停留不到一个月时间而去适应一种新的支付方式,那么,金融部门如何以服务去适应其本身的习惯就很重要。
幂方卡的设计逻辑从这里出发。既然外国人不习惯移动支付,那就别要求他们去习惯。考虑到来华者更换本地SIM卡是主流选择,中国银行的“解题”方式就转变为将SIM卡作为适应其支付习惯的载体——通过与中国联通、北京一卡通公司的密切合作,将通讯、支付、交通这三个入境后需要被最先满足的需求融入卡中,该行在北京最先推出幂方卡。境外旅客入境后凭护照办理,不需要下载APP、不需要注册账号、不需要学习任何新操作,插进自己手机卡槽中就能使用。
正是因为切中了来华人士入境首公里的高频需求,幂方卡如今的发卡量已超万张,覆盖了120多个国家和地区的来华者。当系统愿意去适配用户习惯时,用户的使用门槛就降到了最低。
在“能不能付”的问题被解决后,下一个问题就是,来华人士“能不能过好在中国的这几天”。
“现在APP的场景功能都是相互割裂的,我在德国就有这个困扰。我来旅游就不想再下载并注册那么多应用。”托比亚斯坦言。吃饭、出行、订酒店、买门票,这些环节都需要支付这个动作,但比支付更核心的是体验。
在今年4月中国银行举办的“百万同行 悦享中国”GBIC大会上,该行重点推介的“来华通”APP让参会者眼前一亮。截至6月末,“来华通”APP的装机量突破140万台,用户覆盖全球191个国家和地区。如此高的市场认可得益于这一应用的设计思路,“支付”不是其表面功能而是应用的基座,他们从生活和体验出发,通过聚合食、住、行、游、购、学、医等各类服务,实现全场景一站式来华便利,让来华人士尽快适应在华生活。
在与中国联通、百度地图、航班管家等生态合作伙伴开展协同服务的基础上,这个APP集成了31种语言的语音翻译、46种语言菜单拍照翻译、实景AR导航英文地图、370个城市的打车、全航线机票火车票、62个城市的美食推荐、86万个景点的购票入口。由此,客户订酒店、找餐厅、预约景点不再需要切换不同应用。此外,“来华通”APP还提供汇率牌价、预约开户、离境退税、金融服务点查询等常用金融服务,方便境外人士开户、兑换外币。
把退税从“鸡肋”变成“顺手的事”
跨境旅游、商务,消费链条的最后一步是离境退税。
过去很长一段时间里,离境退税在境外旅客那里,是一件“能退就退,退不了算了”的事情。原因很简单,退税本身耗时耗力——到了机场要排队、填纸质单子、等工作人员审核,赶上航班高峰期,可能还要搭进去一个钟头。大量境外旅客其实是在“办理退税需要花的时间”和“这笔钱值不值得要”之间做权衡。
近两年,离境退税政策连续经历了两轮优化。起退点从500元降到200元,现金退税额度从10000元提到20000元,同时推行小额抽检制。政策在降门槛,门槛降下来之后更需要有人把“办理成本”也降下来。
基于此,中国银行在三个方向上同时跟进服务迭代。
其一,办理触点往“外”推。以前,退税只能去机场,现在口岸能办、酒店能办、网上也能办。就在近期,港珠澳大桥公路口岸、横琴口岸、中山客运口岸三个新退税点位启用;中国银行在酒店场景集中退付点开始运作;另外,全国首家网上离境退税商店上线,境外旅客在京东下单时可同步生成退税单。办理地点从“唯一”变成“多处可选”,并且离客户的真实、高频停留场景越来越近。
其二,办理时间往短压。今年3月,中国银行推出的全国首批全场景自助退税机投用正式投用,单笔业务三分钟办结。该行同步推行无纸化流程,从“纸笔签字”到“电子签名确认”省掉了客户排队填表的时间,更移除了“要不要花时间办退税”的心理门槛;同时,离境退税服务码上线,这意味着工作人员的审核时间也大幅压缩。
其三,异地办理打通。在开展“即买即退”业务的基础上,中国银行于去年9月创新推出“即买即退”异地互认服务,目前已打通17个具备代理资质的地区,实现异地离境也能退。退税这件事不再被绑定在单一离境口岸。
最新数据显示,2026年上半年,中国银行办理离境退税业务31.62万笔,同比增长408.94%;实现退税销售额29.77亿元,同比增长76.58%。业务量特别是业务笔数的飙升足以说明,该行将退税从“鸡肋”已变成“顺手的事”,这样的变化正式由政策和服务升级共同带来的。
至此,从入境到离境,在不改变用户习惯的前提下,中国银行用服务把这条消费和体验链条完整地接上了。
将“一层层转”变为“点对点通”
入境线把支付、生活、退税三个环节跑通了,底层的跨境清算、多币种处理、身份验证能力在这个过程中被反复检验和优化。这些能力没有只停在入境方向,而是被复用到了“出海”方向。
中国企业走出去之后,第一个绕不开的问题就是发工资。国内发薪一个指令走完全程,境外发薪涉及不同国家的银行系统、不同币种的清算路径、不同监管要求下的合规申报。之前,一笔工资从境外发出到汇回至境内个人账户,需要几天甚至更长时间;中间产生的费用和时间损耗是结构性的——只要企业同时在多个国家运营,只要员工涉及多个币种,只要每个国家的金融监管不一样,复杂性就天然存在。
发薪对企业而言占据现金流不小的比例,对于劳动者而言又是其家庭收入的关键组成。因此,上述结构性难题必须得到解决。这就是“中银环球薪”的使命所在。依托于此,中国银行在40多个国家和地区的网点、20多种币种的服务能力,被注入新的活力。企业提交发薪指令,可自动完成多币种、跨国家的资金发放,一般当天即可快速到账。
近三千家“走出去”的企业如今已获得“中银环球薪”的服务。一站式的解决方案,让全球发薪变得更简单。此外,中国银行还持续为出海企业家提供境外考察对接、赴港上市、员工股权激励ESOP等一站式综合服务,近三年累计为40余家境外上市中资企业提供员工股权激励服务,持续增强了出海企业客群黏性。
企业发薪的直连思路解决了跨境汇入的效率问题,在个人跨境汇出汇款上,中国银行也依托自身的网络优势和清算能力,推出了“中银即时汇”这个“点对点”的解决方案。传统的个人Swift跨境汇款,从发起交易到资金入账往往是一个不透明的黑盒,经过哪些中转行、要扣多少钱、哪家机构在处理、什么时候能到账,这些疑问没有人能够清晰地回答,时间延误、金额不确定成为了跨境汇款的痛点。
“中银即时汇”产品依托Swift组织创新,通过与境外主流金融机构合作,实现了包括摩根大通在内的美国、澳洲、英国以及西班牙市场的点对点联通。通过“中银即时汇”发出的交易,能够实现机构间准实时处理,并借助海外本地实时系统覆盖更多银行机构,跨境汇款交易实现了分钟级到账,资金无扣减,全程可追踪。
从企业发薪到个人汇款,从“三到五天”到“几十分钟”再到“分钟级”,跨境资金流动的效率在这两个方向上的提升,依赖的是同一套对于中行而言已日臻成熟的底层能力——覆盖多国的网点网络、多币种的处理经验、点对点的直连通道。这套能力和系统在解决入境支付和生活场景问题的过程中已经跑通,做出海方向的延伸就成为水到渠成的事。
把“适应”的动作从客户身上挪到“系统”这边,说起来简单,做起来是另一回事——这需要的不仅是单点环节的修改,更是一整套体系化的调整与优化。中国银行这套做法的价值,难的是真正“以客户为中心”——用户走到哪一步,系统就跟到哪一步;用户在哪个环节觉得别扭,系统就在哪个环节做调整;用户用什么方式最顺手,系统就用什么方式去承接。
(数据来源:中国银行)
责任编辑:杨喜亭