
2026年上半年,国内银行业身处压力与机遇并存的发展环境,如何在高发展基数上培育穿越周期的内生增长动力,成为各家国有大行的核心考题。
8月28日,中国建设银行公布了2026年半年度经营业绩。作为“十五五”开局之年的第一张期中“答卷”,中国建设银行交出了稳中有进、质效兼优的经营成果,既充分彰显了大型国有商业银行稳健经营的深厚底色,也集中展现了动能有序转换下的高质量发展新态势。
半年报数据显示,建设银行经营发展韧性持续夯实,增长质效稳步提升。报告期内,建设银行实现经营收入(国际财务报告准则,下同)4263.33亿元、同比增长10.48%;实现净利润1716.77亿元、同比增长5.56%。核心指标均衡向好、协同提升,年化平均资产回报率(ROA)0.74%,年化加权平均净资产收益率(ROE)9.52%,资本充足率19.42%,成本收入比22.17%,继续保持可比同业领先。
正如建设银行行长张毅在2026年中期业绩发布会上所说,建行上半年“扎实推进内涵式高质量发展,内生增长韧性持续显现”。
区别于短期市场红利驱动的阶段性增长,建行的发展韧性根植于长期不变的战略坚守,源于持续动态的结构优化革新。从这份半年报中,可以清晰窥见建行穿越行业周期、实现行稳致远的核心发展逻辑——以“不变”的初心、定力和底色,筑牢经营发展根基;以“常新”的迭代和精进,激活内生增长动能。
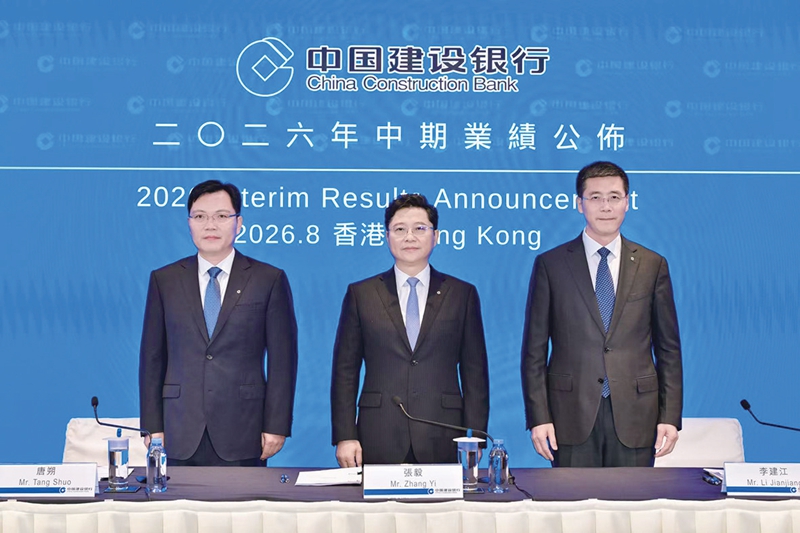
中国建设银行2026年中期业绩发布会香港会场。
以不变的战略定力 夯实稳健发展的“基本盘”
若将银行经营发展比作一场马拉松,行业竞争的终极比拼从来不是短期增速的快慢,而是长期战略定力的稳固与否。
建设银行始终秉持一以贯之的战略定力,走出了一条发展与安全并举、守正与创新协同的高质量发展路径,交出了一份稳中有进、进中提质的中期成绩单,充分凸显经营发展的核心价值韧性。
业务规模根基稳固。今年上半年,建设银行业务规模实现平稳有序增长,资产总额达47.33万亿元,较上年末增长3.72%;负债总额43.49万亿元、较上年末增长3.69%,资产负债规模配比均衡、增长稳健。
盈利增速稳步抬升。报告期内,建设银行净利润、归母净利润同比分别增长5.56%、4.62%,较一季度分别提升1.88、1.09个百分点。经营收入增幅达10.48%,连续两个季度保持两位数增长,内生增长动能持续释放、韧性凸显。
资产质量稳步向优。半年报数据显示,建设银行不良贷款率1.29%、较上年末下降0.02个百分点,拨备覆盖率238.69%、较上年末上升5.54个百分点,风险抵补能力充足。
这份稳健向好的经营成绩单,不仅体现在平稳的增速表现上,更得益于持续优化的业务结构,使建设银行实现了增长质量与发展效益的同步提升。
在资产端,建设银行主动对接国家重大战略,对资产结构开展系统性优化调整。上半年,建行贷款、金融投资等核心资产占比持续提升。其中,发放贷款总额29.34万亿元,增幅5.65%,占资产总额比重上升1.08个百分点;金融投资13.99万亿元、较上年末增长8.48%,占资产总额比重上升1.30个百分点。信贷资产与非信贷金融资产协同发力、互补发展,资产组合配置更趋合理、多元稳健。
在资金端,精细化负债成本管控成效凸显。上半年,建行吸收存款31.82万亿元、较上年末增长3.19%,其中,活期存款占比超四成,个人存款贡献度提升。存款付息率1.11%、同比下降29个基点。亮眼数据背后,是该行主动优化负债结构的精准施策,通过持续压降高成本存款、科学调整存款期限结构,有效实现负债成本稳控。
在收入端,盈利模式加速迭代,逐步实现从“息差单一驱动”向“多元业态协同驱动”的转型突破。面对行业性净息差收窄的共性压力,建行2026年上半年的利息净收入和非利息净收入同比双增。逐层拆解来看,上半年,建行实现利息净收入3109.58亿元,同比增长8.46%,回升势头巩固。非息板块的增长表现尤为亮眼,上半年,建行实现非利息净收入1153.75亿元,同比高增16.31%,占经营收入比重提升1.36个百分点,其中,手续费及佣金净收入642.89亿元,已经成为拉动全行营收增长的重要引擎。
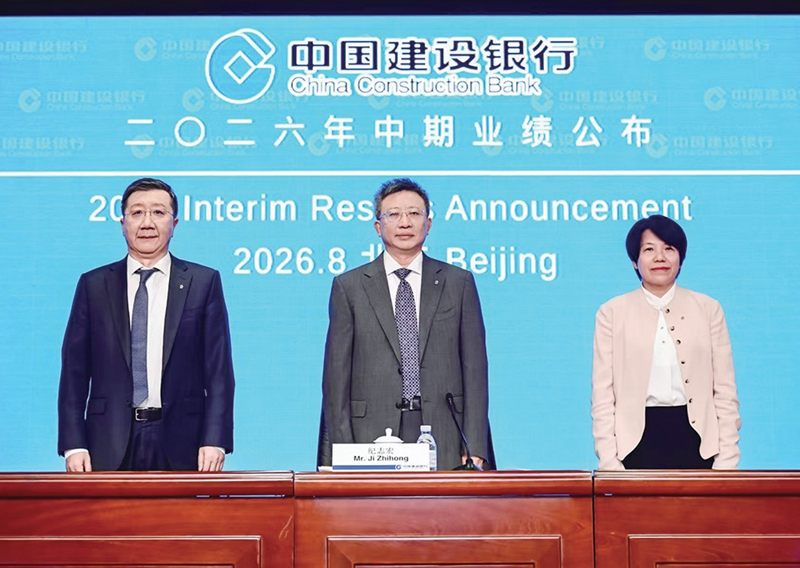
中国建设银行2026年中期业绩发布会北京会场。
以不变的服务初心 激活实体经济的“微循环”
衡量一家银行的价值尺度,不仅在于规模之大小,还在于扎根之深浅。在建设银行总资产突破47万亿元的规模体量之下,市场更为关注的是,这万亿级金融活水最终流向何处、赋能何处。
建设银行半年报给出了清晰的答案:精准滴灌实体经济的信贷资源,流向了小微商户的经营一线、流向了千家万户的消费场景,也流向了“两重”“两新”的重大工程项目。
总体来看,今年上半年,建设银行信贷业务呈现出“一稳、两优”的良好发展态势。首先是总量增长稳,筑牢经营基本盘。6月末,建行贷款总额达29.34万亿元,较年初增加1.57万亿元,增幅5.65%。贷款占总资产比重超过六成,为营收稳定增长夯实了生息资产基础。
其次是总量结构优。上半年,建设银行持续优化公私信贷配比,构建均衡稳健的信贷体系。其中,对公贷款(含票据贴现)余额超过20万亿元,较上年末增加1.54万亿元,增幅8.27%;零售信贷稳中有增,个人贷款余额9.19万亿元,在全部贷款中的占比31.31%,保持了对公和零售信贷合意比例。
面对复杂多变的市场环境与行业不确定性,建设银行立足国家战略导向,在政策周期中挖掘发展确定性,在行业竞争中开辟增长新蓝海,增量贷款聚焦投新、投优、投消费三大方向,资源配置精准高效、靶向发力。
聚焦“投新”,深耕“五篇大文章”培育新动能。近年来,建设银行将金融“五篇大文章”作为信贷投放的优先级,科技、绿色、普惠、养老、数字五大领域的贷款增速均高于全部贷款的平均增速。其中,普惠金融服务覆盖面稳步扩大,上半年,建设银行普惠型小微企业贷款余额4.09万亿元,服务贷款客户382万户;绿色金融创新多元化绿色融资通道,绿色贷款余额6.53万亿元,增长8.95%,承销34期绿色非金融债券合计154.81亿元。
聚焦“投优”,建设银行进一步加大对重大战略、重点领域的金融支持,致力于服务以先进制造业为骨干的现代化产业体系建设,推出的“善建智造”“善建强基”等系列综合服务策略实践成效明显。截至6月末,建行制造业贷款余额突破4万亿元,增速17.95%;积极落实国家重大区域战略,京津冀、长三角、大湾区人民币对公贷款新增占比提升0.68个百分点。
聚焦“投消费”,激活民生消费内生潜力。建设银行立足民生场景、深耕生态建设,以金融活水畅通消费市场循环,搭建起赋能实体经济、激活消费市场的金融“链接器”,构建起稳固的经济循环体系。截至6月末,建行境内个人消费贷款余额7818亿元,较上年末增加986亿元,增幅超过14%。
建设银行用一系列行动证明:这家因“建设”而生、伴时代发展而行的国有大型商业银行,始终坚守金融为民的初心,在与国家战略同频共振、与实体经济共生共荣的进程中,筑牢了经营发展的“护城河”。
以不变的稳健底色 赋能资本提质的“新跃升”
面对行业息差收窄、经营承压的常态化挑战,充足的资本储备,已经成为银行服务实体经济续航能力与价值创造长期稳定性的核心支撑。
今年上半年,建设银行持续夯实资本底盘,资本实力保持行业领先水平。半年报数据显示,截至6月末,建设银行资本充足率19.42%,核心一级资本充足率14.24%,两项核心资本指标稳居同业高位,为全行信贷扩容、结构优化、风险防控、价值回馈筑牢坚实根基。
建设银行优异的资本管控成效,主要得益于长期以来坚持正确的经营观、业绩观和风险观,坚持“量、价、险、效、资本”平衡发展路径,坚持内外部资本补充并重和长期推动资本集约化、精细化管理。
内生资本是商业银行资本补充的核心源泉,也是衡量经营成色的关键指标。建设银行始终高度重视内生资本的基础性作用,依托稳健的经营质效持续增厚内源资本。上半年,建行净利润同比增长5.56%,扣除中期分红后利润留存增长1107亿元,带动资本充足率提升0.44个百分点,充分彰显了其内生造血、自我赋能的强劲实力。
精细化资本管理是平衡量价关系、严控经营风险、提升资本回报率的关键抓手。在国有大行中,建设银行较早实施了以经济增加值为核心的激励约束机制,经过二十多年的探索完善,已形成覆盖集团的资本计划考核体系,在充分保障核心业务发展的同时,厉行资本节约理念,对资本使用效率低的业务开展归因分析,合理管控风险加权资产增速,实现了“规模有度、定价合理、风险可控、资本增效”的良性循环。
在内生积累的基础上,建设银行还科学统筹外源资本补充节奏,精准把握市场窗口期,多元化丰富资本补充工具。上半年,建行统筹考虑存量工具到期情况、市场形势和投资者需求等,合理安排工具发行,共发行300亿元无固定期限资本债、600亿元二级资本债和600亿元TLAC债,确保资本充足和TLAC指标稳健运行。
对于上市银行而言,高质量的资本管理不仅支撑银行自身稳健经营,更为持续回馈市场、共享发展红利提供坚实保障。作为国有大行,建行始终平衡好企业发展、股东回报与社会担当的关系,以稳健的经营成果反哺投资者、回馈市场。
经董事会审议通过,建设银行2026年中期现金分红比例由2025年的30.0%提升至31.0%,每10股人民币2.010元(含税),股息总额约人民币525.82亿元。自上市以来,建设银行始终高度重视与投资者共享发展成果,累计分红超1.4万亿元,近三年来每年分红超千亿元。
分红比例的稳步提升,既有效增强了建设银行股息吸引力、提振市场信心,同时也让建设银行保留了相对充足的内源资本,支撑长期可持续发展。
立足“十五五”开局的关键节点,张毅表示,建设银行将保持战略定力、务实进取,坚持把自身发展融入中国式现代化建设大局,以更高质量的金融服务回报客户、回报股东、回报社会,共同创造更加稳健、更可持续的未来。
业务结构向好向优 债券投资对盈利贡献持续增强
上半年,建设银行业务结构持续向优,经营韧性稳步增强,债券投资收益实现较快增长,对盈利贡献进一步提升。
建设银行副行长纪志宏在发布会上表示,面对市场利率中枢偏低、信用利差收窄的客观环境,建设银行主动顺应社会融资结构与客户需求变化,统筹推进债券投资、交易和客户服务,债券业务盈利能力持续增强,进一步夯实全行经营基础。
半年报数据显示,报告期内,建行金融投资13.99万亿元,较上年末增长8.48%,占资产总额比重上升1.30个百分点。
具体来看,一方面,建设银行配合积极财政政策实施,以政府债券投资为重要着力点,夯实兼顾安全性、流动性、效益性的基础资产布局,上半年新增政府债券投资超过1万亿元;另一方面,围绕企业不断增加的债券融资需求,稳步加大信用债配置力度,主要投向先进制造、科技创新、绿色低碳、养老产业等领域,特别是科创债投资,上半年实现较大幅度增长。
做优增量、稳控存量 资产质量保持 “稳中向好”态势
资产质量是银行经营的“生命线”。在规模效益稳步提升的同时,上半年,建设银行资产质量保持了“稳中向好”的态势。
截至今年6月末,建行不良贷款率1.29%,较上年末下降0.02个百分点,拨备覆盖率238.69%,较上年末上升5.54个百分点。
建设银行副行长李建江表示,建行始终坚持统筹发展和安全,强化底线思维、极限思维,加强信用风险管控,做优增量、稳控存量,以更适配的风险管理体系保持资产质量总体平稳,风险抵补能力保持充足。
一方面,坚持服务实体经济高质量发展,做优增量。聚焦对公、零售重点领域信贷供给,建设银行持续提升基础管理能力、风险应对能力,基于风险的结构性、趋势性特征深化分析研判与调控,实现业务发展与风险防控有机协同。另一方面,聚焦重点领域精准施策化险,稳控存量。建设银行强化信用风险的全周期、全流程、全时段管控,紧盯风险形势新情况、新变化,不断动态优化风险管控长效机制,推动各项工作落在实处、见到实效。
非息收入撑起增长大旗 手续费收入实现三个“200亿元”
在低利率时代,建设银行不断优化营业收入结构,非息收入增长后劲十足,成为营收增长的重要支撑。
据建设银行副行长韩静介绍,上半年,建设银行实现手续费净收入642.89亿元,保持同业相对优势,收入构成主要来自三方面,可以简单概括为三个“200亿”。
第一个200亿是把握市场机遇,从丰富产品谱系、优化配置策略、深耕客群经营等角度,提速财富管理、资产管理和资产托管业务转型创新发展,上半年贡献收入近200亿元。
第二个200亿是积极落实国家提振消费政策,围绕超7.9亿个人客户多元化消费场景,不断优化产品和服务,上半年网络支付交易金额超10万亿元,信用卡总消费交易额1.16万亿元,贡献对应手续费收入超200亿元。
第三个200亿是强化专业能力建设,夯实对公客户基础服务基本盘,持续优化提升从支付结算、现金管理、司库建设再到交易银行等领域的产品功能和系统体验,客户覆盖面、服务效率、交易体验有效提升,带动对公综合手续费收入超220亿元。
前瞻布局金融科技新赛道 以“数字金融”赋能业务高质量发展
随着国家“人工智能+”行动全面落地,金融业数字化转型进入深度攻坚期。据建设银行副行长雷鸣介绍,建设银行将人工智能建设银行将人工智能作为推动高质量发展的战略选择,系统化推进人工智能技术与经营管理深度融合,形成了“技术赋能、价值转化”的可持续发展格局。
为适配人工智能技术快速迭代趋势,建行出台《“人工智能+”三年规划》,明确全行智能化转型的战略方向、实施路径与阶段目标,为技术落地、场景迭代、生态建设提供清晰指引。此外,建行还创新打造“AI众创工作室”,打通业务、数据、技术壁垒,构建从需求挖掘、研发迭代到场景落地的一站式解决方案,培育全员创新、全域赋能的人工智能金融生态。
在2026年度中期业绩发布会上,建设银行副行长雷鸣表示,截至今年上半年,建设银行已经累计落地超600个人工智能应用场景,初步形成“人+AI”的协同作业模式。
服务扩内需、促消费 个人消费贷款连续三年新增超千亿元
消费是经济增长的重要引擎,也是人民对美好生活向往的直接体现。
上半年,建设银行牢牢把握扩内需、促消费战略导向,以个人消费贷款、信用卡两大核心业务为抓手,培育消费金融增长新曲线,切实让政策红利精准直达消费市场、惠及民生。
据建设银行副行长唐朔介绍,今年以来,建行从供需两端发力,一体推进财政金融协同促内需一揽子政策落地见效。上半年,建行服务业经营主体新发放贷款1.08万亿元,中小微企业贷款贴息政策重点领域新发放贷款超330亿元,符合个人消费贷款贴息政策消费金额超1300亿元,惠及客户超600万。
为精准匹配居民多元化消费需求,建行持续深化金融服务与消费场景融合,围绕“家生活”“车生活”、文旅等重点场景,丰富消费金融产品供给。半年报数据显示,建设银行个人消费贷款已连续三年新增超千亿元,截至6月末,建行个人消费贷款余额8068亿元,增长14.59%,信用卡贷款余额9347亿元,规模保持同业领先。
(数据来源:建设银行)
